
总统借国债买数字货币,债主股民和普通人这账单最终谁来接
 摘要:
总统借国债买数字货币,债主股民和普通人这账单最终谁来接过去几个月,我在跟踪政府债务发行和数字货币市场时发现一个耐人寻味的交叉点——总统直接借国债为购买数字货币融资。国债的钱本质上是...
总统借国债买数字货币,债主股民和普通人这账单最终谁来接
过去几个月,我在跟踪政府债务发行和数字货币市场时发现一个耐人寻味的交叉点——总统直接借国债为购买数字货币融资。这不是某篇财经评论里的假想,而是已经落地的政策操作。发债端,国债利率因发行量激增而走高;币市端,官方买入推高了相关币种的流动性溢价。两条线拧在一起,牵动的远不止一个部门。
国债的钱本质上是向市场借的,背后是养老金基金、保险资金和散户。这些债主拿到的是固定利率承诺总统借国债买数字货币,而总统拿这笔钱去买的是波动率极高的数字资产。一稳一险,风险结构完全错配。一旦币价回调,国债到期兑付的压力不会因币市涨跌而减轻,偿债缺口只能由后续发债或税收来补。
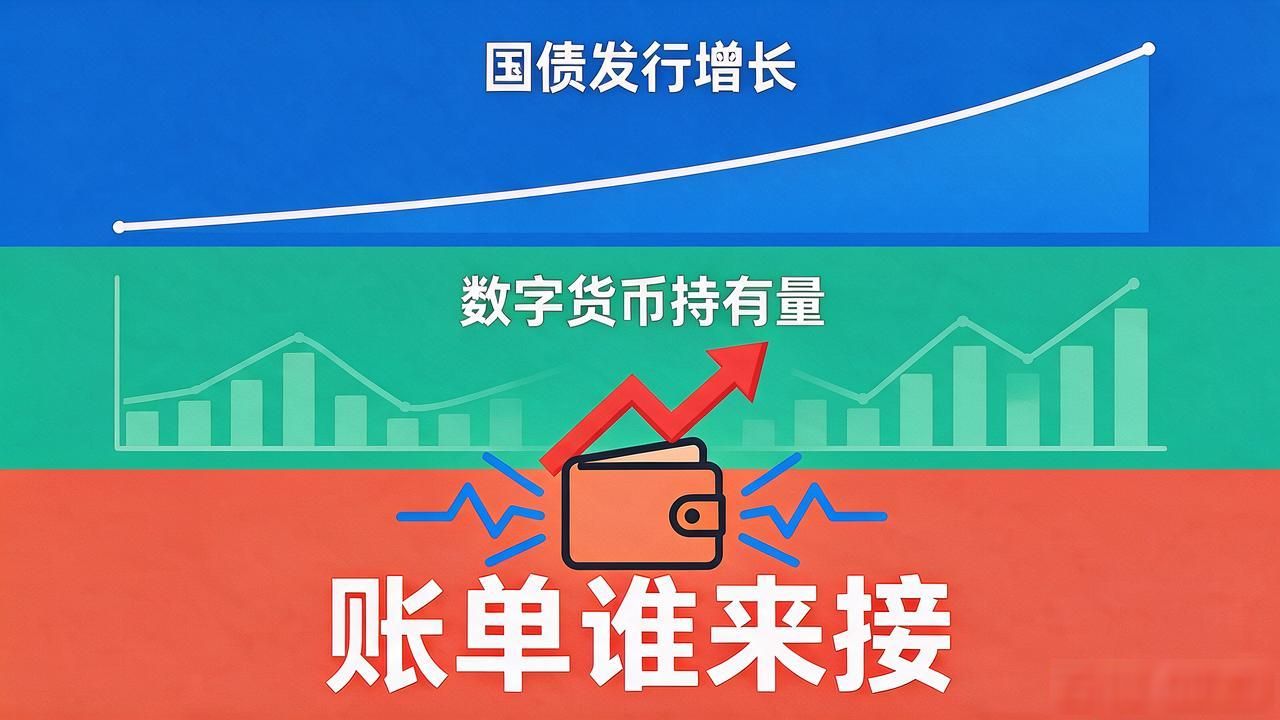
落到普通人头上,路径其实很直白:国债利率上行,房贷、车贷、企业融资成本跟着抬,消费收缩,税基收窄,政府只能再发债。数字货币那一头,官方持有量增大后总统借国债买数字货币,债主股民和普通人这账单最终谁来接,市场定价权部分转移到政策端,散户的进出节奏不再单纯由供需决定。两重压力叠加,钱包真正被挤压的是中间那批既买国债又碰币的工薪投资者。
去年某国试点时,财政部单季净发国债增加三百二十亿,同期官方数字货币储备账户买入量翻了近两倍。债市当天国债收益率跳升了十七个基点,相关代币价格在同一周先拉后跌,振幅超过百分之十九。发债成本是刚性的,币价却是弹性的——这个不对称,才是整笔交易里最容易被忽略的裂缝。
文章版权及转载声明
作者:admin本文地址:https://schhpq.com/wsda/448.html发布于 昨天
文章转载或复制请以超链接形式并注明出处Bitpie全球多链数字钱包